Wie du als Baufinanzierer mit einem Newsletter bis zur Anschlussfinanzierung im Kopf bleibst
Die Finanzierung ist durch, der Kunde bedankt sich, die Akte wandert ins Archiv. Danach vergehen Jahre, in denen saniert, umgebaut, vergrößert oder neu geplant wird, ohne dass du davon etwas mitbekommst. Bei vielen Baufinanzierungsberatern kommt spätestens dann die Frage auf, ob sich ein regelmäßiger Newsletter überhaupt lohnt, wenn der nächste Abschluss ohnehin Jahre entfernt ist.
Das Wichtigste in Kürze
Ein Newsletter lohnt sich für Baufinanzierungsberater, weil zwischen Abschluss und Anschlussfinanzierung mehr Beratungsanlässe liegen, als der eine Kredit vermuten lässt: auslaufende Zinsbindungen, Modernisierung und Sanierung, Veränderungen in der Lebenssituation und Empfehlungen aus dem Bestand. Damit diese Anlässe bei dir landen und nicht bei der Hausbank, brauchst du einen verlässlichen Rhythmus statt einzelner Aktionen.
- Zwischen Abschluss und Zinsbindungsende liegen mehrere echte Beratungsanlässe.
- Regelmäßigkeit wirkt stärker als einzelne aufwendige Aktionen.
- Jedes Mailing braucht ein Ziel und eine passende Zielseite.
- Ohne Einwilligung gehört kein Kontakt in den Verteiler.
- Auch Empfehlungen entstehen dort, wo du präsent bleibst.
Warum der Kontakt nach dem Abschluss abreißt (und was dich das kostet)
Weil nach der Auszahlung kein Anlass mehr von allein entsteht. Während der Finanzierung sprichst du fast täglich mit deinem Kunden, danach steht kein Vertrag zur jährlichen Verlängerung an und kein Schadenfall bringt euch wieder zusammen. In unseren Gesprächen mit Baufinanzierern hören wir deshalb oft, eine Finanzierung sei ein Lebensereignis, da lohne sich kein dauerhafter Kanal. Für den einzelnen Kredit stimmt das sogar. Dein Bestand besteht aber nicht aus einem Kredit, sondern aus allen Kunden, deren Zinsbindung irgendwann endet, die zwischendurch modernisieren und die in ihrem Umfeld gefragt werden, wer ihre Finanzierung gemacht hat.
Was in dieser Zeit passiert, bekommst du nur mit, wenn du präsent bleibst. Sonst liegt eines Tages das Verlängerungsangebot der Bank im Briefkasten, und dein Name fällt dem Kunden erst wieder ein, wenn er bereits unterschrieben hat. Der teuerste Kunde ist der, den du mühsam gewonnen und dann unbemerkt wieder verloren hast. Für Versicherungsmakler ist der Newsletter längst Standard, weil ihr Bestand jedes Jahr Anlässe liefert. In der Baufinanzierung sind die Abstände länger, die Beträge dafür höher.
Welche Anlässe zwischen Abschluss und Anschlussfinanzierung Beratungstermine bringen
Vier Anlässe wiederholen sich in jedem Finanzierungsbestand. Der erste ist die auslaufende Zinsbindung. Sie steht in jedem Darlehensvertrag, der Kunde denkt aber erst daran, wenn ihn jemand daran erinnert. Wer vorher regelmäßig präsent war, bekommt den Anruf. Wer sich seit der Auszahlung nicht gemeldet hat, konkurriert mit dem Schreiben der Hausbank.
Der zweite Anlass sind Modernisierung und Sanierung. Heizung, Dämmung, Dach, Bad, altersgerechter Umbau: Vorhaben, die Geld kosten und häufig finanziert werden, und die in den Jahren nach dem Kauf auftauchen. Der dritte Anlass ist die Lebenssituation deiner Kunden. Familienzuwachs, ein Jobwechsel in eine andere Stadt, eine Trennung, eine Erbschaft, die erste Kapitalanlage-Immobilie: Jede dieser Veränderungen berührt die Finanzierung.
Der vierte Anlass kommt aus dem Umfeld deiner Kunden. In jedem Bekanntenkreis kauft irgendwann jemand eine Immobilie und fragt herum, wer dabei geholfen hat. Dein Name fällt dort, wenn er präsent ist. Wann hattest du zuletzt einen Grund, dich bei einem Kunden zu melden, dessen Finanzierung längst läuft? Ein Newsletter liefert dir diesen Grund, ohne dass du ihn jedes Mal neu suchen musst.
Welche Inhalte für Finanzierungskunden relevant bleiben
Gelesen wird, was mit der Immobilie zu tun hat, nicht mit dem Kreditvertrag. Deine Kunden beschäftigen sich mit Handwerkerkosten, Heizungstausch, Förderthemen, Wertentwicklung und der Frage, ob sich ein Ausbau rechnet. Genau darum drehen sich die Inhalte, die geöffnet werden. Reine Produktwerbung für Darlehen funktioniert in dieser Phase schlecht, weil niemand laufend eine Finanzierung braucht. Stark wirken dagegen deine eigenen Beobachtungen: was in deiner Region gerade bei Bestandsimmobilien passiert, welche Unterlagen Banken derzeit besonders genau prüfen, welche Fehler du in Beratungen immer wieder siehst. Diese Inhalte kann kein anderer so schreiben.
Jedes Mailing braucht trotzdem ein Ziel. Wir verkaufen immer den nächsten Schritt: Der Newsletter verkauft den Klick, die Zielseite verkauft den Termin. Ein Mailing zum Thema Anschlussfinanzierung führt deshalb auf eine Landingpage, also eine eigene Seite zu diesem einen Thema, mit kurzem Text, Anfrageformular und, wenn es passt, einem Rechner. Auf der Startseite müsste der Leser sein Thema erst suchen. Diese Hürde kannst du dir sparen.
Worauf du beim Verteiler und beim Versand achtest (bevor die erste E-Mail rausgeht)
Zuerst die Einwilligung. In den Verteiler gehört nur, wer der Kommunikation zugestimmt hat, zum Beispiel über deinen Beratungs- oder Vermittlervertrag. Fehlt diese Zustimmung, versendest du eine Opt-in-Mail, also eine einzelne E-Mail, in der der Empfänger den Versand per Klick bestätigt. Danach bleiben nur die Bestätiger auf der Liste. Das kostet dich Adressen, hält deinen Versand aber rechtskonform.
Dann die Größe. Bei einer Handvoll Adressen wirst du kaum etwas merken, ab rund 250 Empfängern wird der Effekt deutlich spürbar. Auf die Liste gehören deshalb auch Interessenten, aus denen nichts geworden ist, Messekontakte und Partner wie Makler, Bauträger oder Handwerksbetriebe.
Und dann der Takt. Ein Versand, der verlässlich kommt, wirkt stärker als eine große Aktion einmal im Jahr. In der Analyse von über 300 Finanzdienstleister-Websites im digidor Benchmark 2026 zeigt sich ein klares Muster: Wer regelmäßig mailt, bekommt deutlich häufiger Anfragen über die eigene Website. Das ist eine Beobachtung aus den Daten, keine Zusage für deinen Einzelfall.
Marketing ist die Aufgabe, die in der Beratung immer hinten runterfällt. Daran ändert auch der nächste gute Vorsatz nichts. Es braucht ein System, das ohne dich weiterläuft.
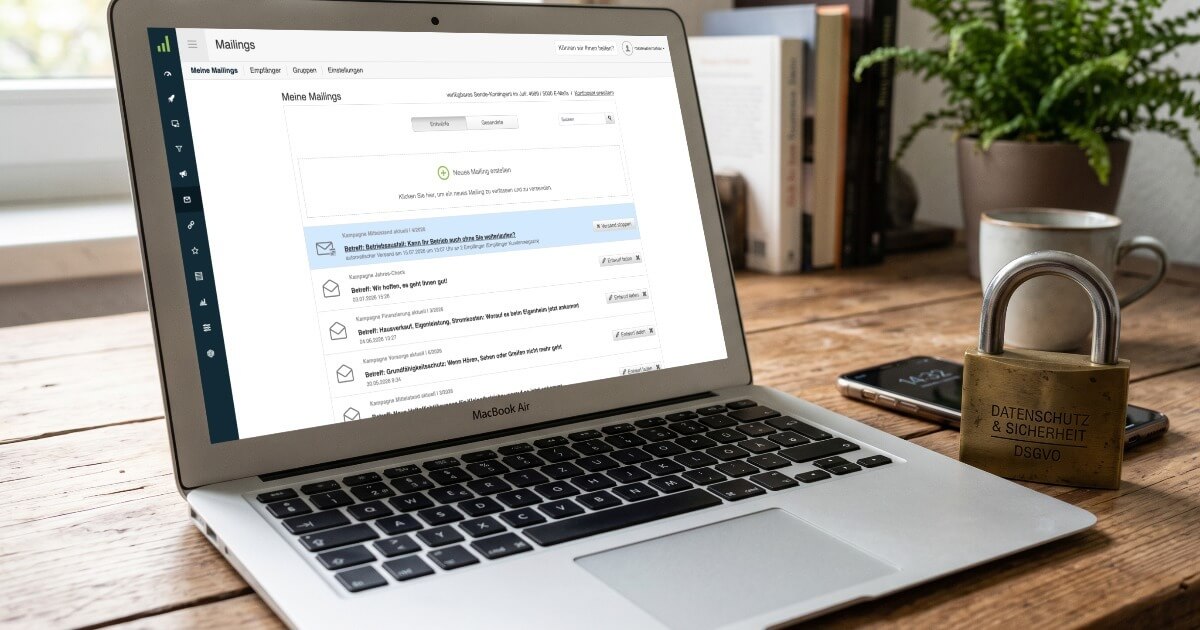
Bei uns läuft dieser Teil über fertige Kampagnen: Zu Anlässen wie Anschlussfinanzierung, energetischer Sanierung oder Kapitalanlage gehören ein vorbereitetes Kundenmailing, passende Beiträge für deine Social-Media-Kanäle und die Landingpage dazu. Für das Grundrauschen sorgt unser Baufi-Kundenmagazin „Finanzierung aktuell“, das nach einmaliger Einrichtung alle zwei Monate automatisch an deine Empfänger geht.
Was sich ändert, wenn die Zinsbindung ausläuft
Das Verlängerungsangebot der Bank liegt auf dem Küchentisch. Dein Kunde überfliegt es, denkt an dich, weil regelmäßig etwas von dir in seinem Postfach lag, und antwortet auf deine letzte Mail, bevor er irgendwo Konditionen vergleicht.
Wie weit du von dieser Situation entfernt bist, hängt davon ab, wie viele Kontakte mit Einwilligung du heute schon hast und wie viele Anlässe in deinem Bestand stecken. Der erste Schritt ist klein: Exportiere deine Kundenliste aus deinem Verwaltungsprogramm oder CRM und sieh nach, bei wie vielen Finanzierungen die Zinsbindung in den nächsten Jahren endet. Daraus entstehen dein erster Verteiler und dein erstes Thema. Den Versand, die Vorlagen und den Takt übernehmen wir mit digidor.
Häufige Fragen zum Newsletter für Baufinanzierungsberater
Wie oft sollte ich meinen Finanzierungskunden schreiben?
So oft, wie du es dauerhaft durchhältst, und in einem festen Abstand. Ein Versand, der verlässlich kommt, wirkt stärker als ein ambitionierter Plan, der nach dem zweiten Mal einschläft. Wähle einen Rhythmus, der auch in einer vollen Woche funktioniert, und ergänze ihn um einzelne Mailings zu konkreten Anlässen, etwa wenn bei einer Gruppe deiner Kunden die Zinsbindung in absehbarer Zeit endet. Wichtiger als die Frequenz ist die Wiedererkennbarkeit: gleicher Absendername, gleiche Adresse, gleiche Optik. Dann ordnet dein Kunde die Mail schon im Postfach zu, bevor er sie öffnet.
Brauche ich für meinen Newsletter eine Einwilligung der Kunden?
Ja. Ohne Zustimmung zur Kommunikation gehört ein Kontakt nicht in den Verteiler. Praktisch heißt das: Prüfe, ob deine Vertragsunterlagen diese Zustimmung enthalten, und halte fest, woher sie stammt. Baue die Einwilligung zusätzlich in deine Anfrageformulare ein, damit neue Interessenten von Anfang an sauber auf der Liste landen. Jede Mail braucht einen funktionierenden Abmeldeweg, und Abmeldungen werden sofort umgesetzt. Beim Import einer Liste bestätigst du, dass die Einwilligungen vorliegen; für alle anderen Adressen ist die Opt-in-Mail der saubere Weg.
Lohnt sich ein Newsletter, wenn mein Verteiler noch klein ist?
Ja, weil du ihn in dieser Phase in Ruhe aufbauen kannst. Bei wenigen Empfängern bekommst du persönliche Rückmeldungen statt Statistik, und du merkst schnell, welche Themen Reaktionen auslösen. Nimm dir die Routine vor, nach jedem Beratungsgespräch zu fragen, ob der Kunde künftig Informationen bekommen möchte. Dazu kommen Interessenten ohne Abschluss, Empfehlungsgeber und Partner aus deinem Netzwerk. So wächst die Liste mit jedem Monat, in dem du ohnehin arbeitest, und der Newsletter läuft bereits, wenn sie groß genug ist, um spürbar zu wirken.
Bringt Social Media nicht mehr als ein Newsletter?
Für direkte Anfragen nicht. In unseren Daten zeigen Social-Media-Beiträge einen deutlich schwächeren Zusammenhang mit Anfragen als regelmäßige Mailings. Das liegt an der Reichweite: Deine Mail landet bei allen, die zugestimmt haben, dein Beitrag wird nur einem Teil deiner Follower angezeigt. Social Media hält dich im Kopf und stützt deinen Namen, ersetzt den direkten Draht ins Postfach aber nicht. Wenn du dich entscheiden musst, nimm den Newsletter. Am einfachsten ist es, dieselben Inhalte über beide Kanäle laufen zu lassen.
Woher nehme ich die Inhalte, wenn ich nicht selbst schreiben will?
Aus redaktionell gepflegten Vorlagen, die du um deine eigene Sicht ergänzt. Für Baufinanzierer gibt es bei uns fertige Beiträge zu Bauen, Sanieren, Modernisieren und Finanzieren, dazu Kampagnen zu Anlässen wie der Anschlussfinanzierung. Du musst also nicht bei null anfangen. Was du beisteuerst, sind zwei oder drei Sätze aus deiner Praxis: eine Beobachtung aus einem Gespräch, eine Besonderheit in deiner Region, ein typischer Fehler bei Unterlagen. Diese Sätze machen aus einem Standardtext deinen Text, und sie sind der Grund, warum Kunden antworten.
Präsentiere auch du dich deiner Zielgruppe online als Experte und erhalte regelmäßig qualifizierte Anfragen.

Weitere Artikel zum Thema Website und Kampagnen für Finanzdienstleister: